国家税务总局2026年第20号公告已明确:用人单位逾期不缴或少缴社保费,罚款1 倍起步、最高3倍,且按"欠缴金额+占应缴额比例"双维度分档,全国一把尺子,不再一省一策。关键前提是——必须先经税务机关责令限期缴纳,逾期仍不缴才启动罚款;限期内缴清本金的,通常不会进入罚款程序。
一、标志性变化:社保费处罚首次纳入全国统一税务裁量框架
2026年9月28日,国家税务总局发布《全国税务行政处罚裁量基准(2026 年版)》(国家税务总局公告2026年第20号,以下简称《裁量基准》),自2026年11月1日起施行。
最受企业关注的变化是:"用人单位逾期不缴或少缴社保费"首次作为独立处罚事项,写入全国统一的税务行政处罚裁量基准。
这一类目名称本身也体现了变化——从"违反税款征收管理类"改为"违反税(费)款征收管理类"。官方解读指出:本次制发体现"税费皆重、税费一体、税费协同"理念,将社保费纳入与税款征收类处罚事项同一套裁量逻辑(均采用"金额+占比"双维度分档),目的是"既有力保障费款安全和职工权益,又有效压缩自由裁量空间"。
此前,社保处罚裁量标准由各地自行制定,个别地区甚至未将其列入税务裁量基准。此次全国统一,意味着一个现实变化:社保违规不再"一省一策",违规成本有了全国统一的测算标尺。
需要说明的是,社保费自2019年起已由税务部门负责征收。本次是首次将社保费处罚作为独立事项纳入全国统一裁量基准,并非今年才划归税务征收。
二、罚多少:触发顺序与三档罚则
触发顺序:罚款是最后一步,不是第一步
《社会保险法》第八十六条规定:
用人单位未按时足额缴纳社会保险费的,由社会保险费征收机构责令限期缴纳或者补足,并自欠缴之日起,按日加收万分之五的滞纳金;逾期仍不缴纳的,由有关行政部门处欠缴数额一倍以上三倍以下的罚款。
据此可拆为三步:
责令限期缴纳(或补足)——由社会保险费征收机构作出;
按日加收万分之五滞纳金——自欠缴之日起滚动计算,基数为欠缴数额,不以是否逾期为前提;
逾期仍不缴纳,才启动罚款——进入下表三档裁量阶次。
结论:在限期内足额缴清本金及滞纳金,通常不进入罚款程序。这是企业现阶段最值得盯住的时间窗口。
三档罚则:按"欠缴金额 + 占应缴额比例"双维度分档
第30项违法行为事项表述为"用人单位在规定期限内不缴或者少缴社会保险费的,经税务机关责令限期缴纳,逾期仍未缴纳"。具体标准如下(依据《裁量基准》原表):
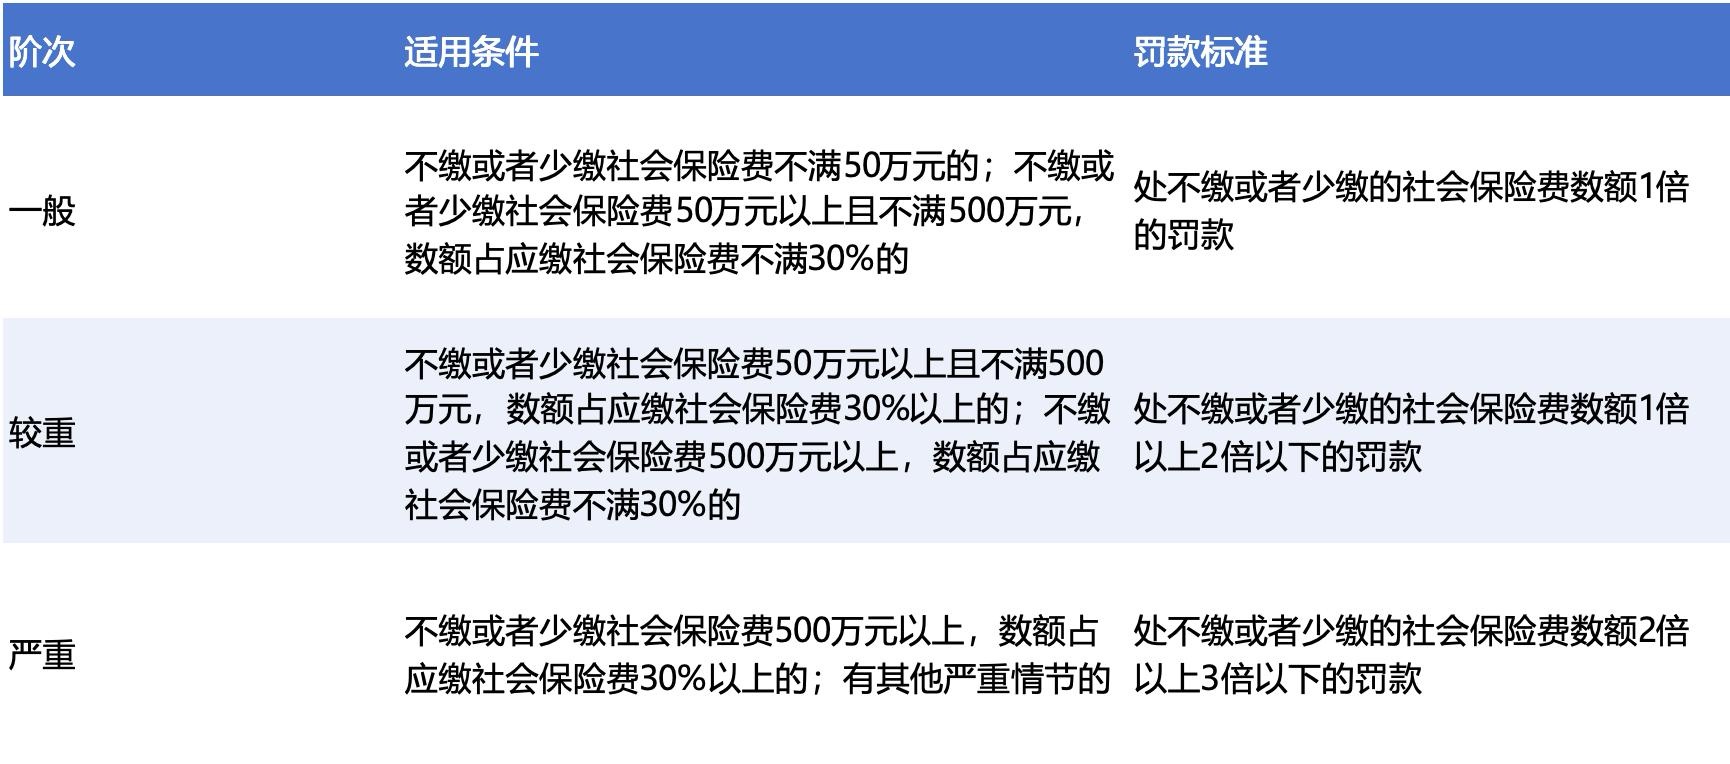
档位归属提示:占比恰好为30%的,按原文"30%以上"的表述归入较重档(第 1、2 档)。测算欠缴风险时不要按"大于30%"处理。
举例:某企业欠缴社保费100万元,占应缴社保费25%,属"一般"档,但前提仍是经责令限期缴纳且逾期拒不缴纳。若在限期内已足额缴清本息,则不进入罚款程序。
对比提示:同属"违反税(费)款征收管理类"的第25项(纳税人逾期不缴或少缴税款),一般档为"可以处不缴或少缴税款50%以上1倍以下"的罚款,严重档为"3倍以上5倍以下",且条文使用"可以处"的表述。相比之下,社保费第30项不含"可以处"的裁量余地,罚款倍数区间整体更高、起点更重。
关于"首违不罚":公告第三条同时发布了《税务行政处罚"轻微不罚"事项清单》,共 8 项。经核对,该清单全部为税务登记、账簿凭证管理、发票管理、涉税信息报送类事项,不含社会保险费。因此第 30 项内部未设"轻微"阶次,最低档即为 1 倍罚款,不能援引该清单主张免罚。需区分的是:第 30 项未设轻微阶次,不等于排除《行政处罚法》第三十三条第一款及公告第三条第(二)项规定的其他法定从轻、减轻情形,是否适用仍需个案判断。
三、金税四期:三张表"放到一起"
实务中,税务机关对社保费合规性的核查,越来越多地依赖多源数据的交叉比对,常见比对维度包括:工资、个税、社保基数
企业所得税申报的工资薪金总额,与个税申报工资比对;
单名员工的社保缴费基数,与个税申报工资一对一校验;
个税申报人数、社保缴纳人数、企业所得税职工人数三方交叉核验。
以下三类情形通常更容易触发关注,但需明确:数据差异本身不直接等同于违法结论。入职离职当月、劳务报酬、退休返聘、未签劳动合同但实际用工等场景都可能形成合法差异,企业可提供佐证材料说明。
社保缴费基数与个税申报工资之间存在明显差异且无合理说明;
工资水平长期偏离同行业区间;
存在"有工资无社保"或"有社保无工资"的情形。
四、裁量基准管什么、不管什么
基准覆盖(罚则管这些)
用人单位逾期不缴或少缴社保费的罚款倍数分档(1—3 倍);
滞纳金按日万分之五加收。
基准不管(另有规定,别混淆)
参保登记:部分地区的税务窗口可受理参保登记相关业务,但参保登记的监管处罚职权仍属人社 / 医保部门;
缴费基数核定规则本身:属社保(社会保险费)政策事项,不由本基准调整;
劳动关系认定:属劳动争议处理范畴,走仲裁 / 法院程序;
骗取社会保险待遇:依《社会保险法》第八十八条,由社会保险行政部门责令退回骗取的社保金,处骗取金额2倍以上5倍以下罚款,不在本基准范围内。
易错点:不少资料把《社会保险法》第八十七条与第八十八条并列表述为"骗保罚 2—5 倍"。需注意主体不同——第八十七条针对的是"社会保险经办机构以及医疗机构、药品经营单位等社会保险服务机构"骗取社保基金支出;第八十八条才是针对以欺诈手段骗取社会保险待遇(用人单位冒名参保、虚构用工、伪造材料骗取待遇等情形适用该条)。
五、对企业影响
征管能力跃升。 工资、个税、社保多源数据比对已是常态化监管手段,刻意低报基数、通过个人账户发薪规避社保等做法风险显著上升。
罚款起点高,且滞纳金同步滚动。 社保费欠缴自欠缴之日起即按日加收万分之五滞纳金,与是否逾期无关;该滞纳金属于行政强制性质,不得在企业所得税前扣除,实际成本高于账面。
信用记录影响。 税务处罚信息将记入企业信用记录,可能影响招投标、融资审批、税收优惠申请等环节。
"慢慢补"的空间需要客观界定。 公告第六条明确:"各区域税务行政处罚裁量基准与本公告《裁量基准》不一致的,按照本公告《裁量基准》执行。"这意味着裁量尺度全国统一。但需注意两点边界:一是本基准统一的是罚款倍数的裁量标准,并非所有个案处理结论趋同;二是"限期内缴清本息即通常不进入罚款程序"依然是重要路径,过去部分地区形成的处理惯例,其适用仍需依据法律和个案事实判断,不能一概认定"只补不罚"的规则已被废止。
建议:跨区域经营的企业,应按全国统一标准重新测算各地区分支机构的欠缴风险,而非沿用历史形成的差异化预期。
六、企业后续经营指导
限期文书到手,先算本金+滞纳金。 不要优先核算罚款倍数。限期届满前足额缴清本金及滞纳金,是避免进入罚款程序的关键路径。建议收到《责令限期缴纳通知书》即内部立项,锁定金额与到期日。
三表对齐,主动调基。 社保缴费基数执行本人上年度月均工资口径,与当月个税申报收入之间允许存在合理差异。关键不是"零差异",而是差异能被解释、有凭证支撑。主动补缴优于等待稽查。
不要借"转个体户 / 外包"避社保。 劳动关系存在实际履行事实的,穿透核查风险较高,该模式合规风险大,不建议采用。
跨区域分公司统一重算欠缴风险。 按全国统一基准测算,摒弃"洼地注册避社保"的思路。
历史欠费主动补。 主动补缴优先于等待税务清收,可规避高档位罚款与信用记录污点。
留整改凭证。 限期内足额补缴、未造成危害后果,是争取不予/从轻处罚的重要依据,相关凭证务必留存归档。
七、合规自检清单
社保缴费基数与个税申报工资之间的差异是否已排查,并具备合理说明(上年月均工资口径允许合理差异)
企业所得税工资薪金总额与社保缴费基数总额是否大体匹配,差异原因是否有书面解释
个税申报人数、社保缴纳人数、企业所得税职工人数是否匹配,人员差异是否有佐证材料
是否存在"有工资无社保"情形(退休返聘、劳务报酬属合法情形,无需缴纳职工社保)
参保登记是否由有权限的部门办理,登记信息与实际用工是否一致
历史欠缴社保费是否在责令限期缴纳期限内足额补足本金及滞纳金
整改补缴凭证是否已妥善归档,可用于后续不予 / 从轻处罚主张
跨区域分支机构的社保合规风险是否已按全国统一基准重新测算